Face aux 50 000 € net mensuels proposés à Meafou, Toulouse a utilisé un autre levier fiscal pour conserver le seconde ligne
Retrouvez MVZ Sports sur GoogleAjoutez notre source pour suivre nos actualités sport plus facilement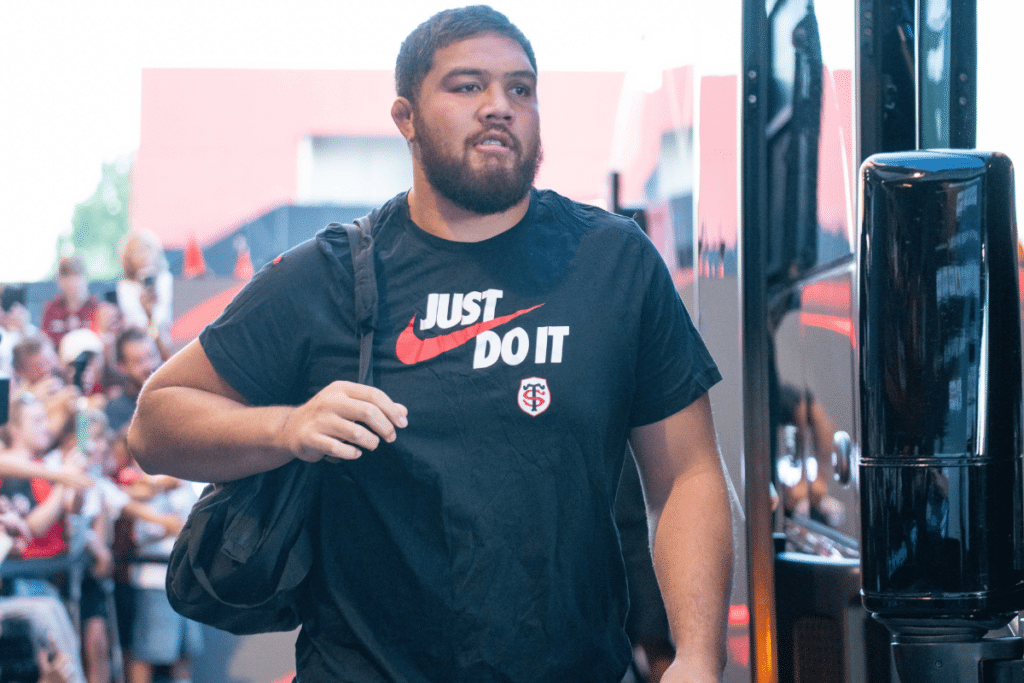
Le Stade Toulousain n’aurait pas égalé les 50 000 € net mensuels proposés à Emmanuel Meafou. Le club rouge et noir disposait cependant d’un levier capable de réduire l’écart : le maintien temporaire d’un avantage fiscal que le joueur aurait perdu en changeant d’employeur.
La concurrence du Stade Français était sérieuse. Le club parisien aurait soumis au deuxième ligne une proposition portant sur quatre saisons, avec une rémunération proche de 50 000 € net par mois.
Meafou a finalement choisi de poursuivre son aventure à Toulouse, où son nouveau contrat doit le conduire au moins jusqu’en juin 2031. La compétitivité sportive et son attachement au club ont pesé, mais l’équation financière comportait aussi un élément moins visible.
Une offre parisienne que Toulouse ne voulait pas égaler
Le Stade Toulousain devait répondre à une proposition particulièrement élevée sans bouleverser sa politique salariale. Le plafond salarial limitait également sa marge de manœuvre, même si le club aurait accepté de consentir un effort pour conserver sa deuxième ligne.
Meafou évolue à Toulouse depuis 2019. Il ya remporté six titres et a découvert le niveau international sous le maillot français. Naturalisé en novembre 2023, il totalise 18 sélections avec le XV de France depuis 2024.
Son importance sportive reste visible au début de la saison 2026-2027. Rugby Amateur recensait alors trois feuilles de match avec le Stade Toulousain pour la deuxième ligne. Cette donnée ne mesure pas à elle seule son poids dans l’effectif, mais elle confirme qu’il demeure intégrée à la rotation toulousaine.
Face à l’offre parisienne, Toulouse aurait donc travaillé sur l’écart réel de revenus plutôt que sur le seul montant inscrit dans le contrat. C’est ici que le régime fiscal de Meafou aurait pesé dans la négociation.
La prime d’impatriation réduisait l’écart réel
Le mécanisme évoqué est celui de la prime d’impatriation, encadré par l’article 155 B du Code général des impôts. Dans la situation décrite, il permettrait à Meafou de bénéficier d’une exonération d’impôt sur le revenu présenté comme portant sur 30 % de sa rémunération.
Ce régime peut concerner un joueur étranger recruté en France pour son premier contrat dans l’Hexagone ou après une période de carence de cinq ans. Son application dépend cependant de plusieurs conditions individuelles et fiscales qui doivent être examinées au cas par cas.
Pour Meafou, l’avantage serait encore applicable jusqu’au 31 décembre 2028. Cette date est centrale : pendant cette période, une rémunération brute inférieure à celle proposée à Paris pourrait produire un écart net plus limité que ne le laissait penser la comparaison immédiate entre les deux offres.
Le dispositif n’effaçait pas les 50 000 € net mensuels avancés par le Stade Français. Il donne en revanche à Toulouse un argument financier supplémentaire sans l’obliger à reproduire exactement la proposition concurrente.
Un avantage que Meafou aurait perdu en quittant Toulouse
Le point décisif tient au changement d’employeur. Dans la configuration évoquée, Meafou aurait perdu le bénéfice de cette prime d’impatriation en quittant le Stade Toulousain. Le Stade Français devait donc présenter une offre assez soutenue pour compenser à la fois le salaire toulousain et la disparition de cet avantage.
Cette contrainte explique mieux le montant proposé par le club parisien. Elle éclaire aussi la stratégie de Toulouse : le champion de France n’avait pas nécessairement besoin de gagner la bataille du salaire facial pour défendre une proposition attractive sur le revenu réellement conservé par le joueur.
Le choix de Meafou ne se résume pas à la fiscalité. Toulouse lui offre une continuité sportive, une équipe régulièrement engagée dans la course aux titres et un environnement dans lequel il s’est installé depuis 2019. Le régime des impatriés a néanmoins pu transformer une différence salariale très importante en écart plus supportable jusqu’à la fin de l’année 2028.
Le véritable levier toulousain se situait donc dans la combinaison de ces éléments. Le club a conservé son cadre sportif et aurait exploité légalement une situation fiscale existante, tandis que le Stade Français devait payer davantage pour rendre un départ financièrement pertinent.
Maxime Aulne
Journaliste sportif, fondateur de MVZ Sports et directeur de la publication. Je couvre le cyclisme, le rugby et l'économie du sport, et je réponds de ce qui est publié sur le site.
Voir ses articles